
Une infiltration d’eau par le toit abîme un plafond, un mur ou un parquet en quelques heures, et la première question est toujours la même : qui règle la facture ? La réponse dépend de l’origine du problème, de son caractère soudain ou progressif, de votre statut et des clauses de votre contrat. Voici comment s’y retrouver, avec les gestes à faire dès aujourd’hui.
Une infiltration par la toiture est-elle couverte par votre assurance habitation ?
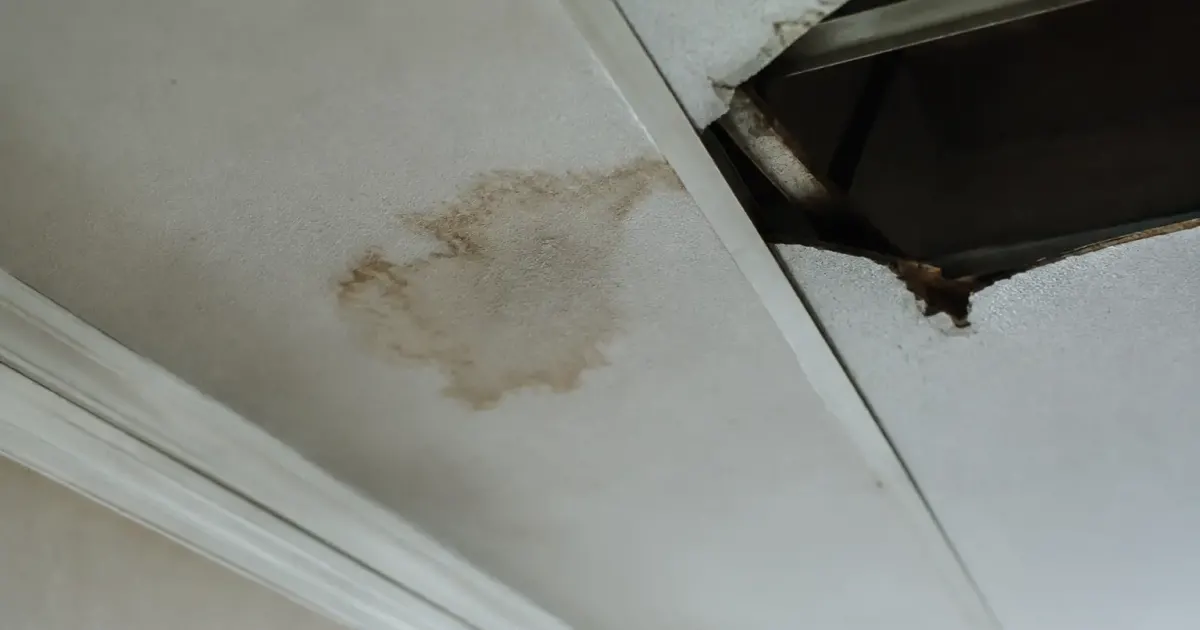
Dans la plupart des cas, oui, mais seulement pour les dommages causés par l’eau. La garantie dégât des eaux d’une assurance habitation (ou multirisque habitation) joue lorsque l’infiltration provient d’un événement soudain et accidentel : forte pluie, tempête, grêle, poids de la neige. Les plafonds tachés, les peintures, les revêtements, le mobilier et les appareils électriques touchés sont alors indemnisés selon les garanties du contrat.
La réparation de la toiture elle-même est un autre sujet. Si des tuiles ont été arrachées par une tempête, la garantie tempête, grêle et neige peut couvrir la remise en état de la couverture. Si la fuite vient d’une usure ou d’une mauvaise étanchéité, l’assureur ne paie en général que les conséquences intérieures, voire rien du tout.
Locataire ou propriétaire : qui est couvert et qui doit payer ?
Le tableau ci-dessous résume la répartition habituelle. Elle varie selon le contrat et la cause de la fuite, mais elle donne le bon point de départ.
| Statut | Ce que couvre son assurance | Réparation de la toiture |
|---|---|---|
| Locataire | Ses biens (mobilier, effets personnels) et les dommages qu’il pourrait causer au logement ou aux voisins | À la charge du bailleur |
| Propriétaire occupant (maison) | Les murs, plafonds et revêtements, plus ses biens, si la cause est soudaine | À sa charge, parfois couverte après tempête ou grêle |
| Propriétaire bailleur | Le bâti et sa responsabilité envers le locataire (assurance propriétaire non occupant) | À sa charge |
| Copropriétaire | Ses aménagements et ses biens, en complément de l’assurance de l’immeuble | Parties communes : copropriété, via le syndic |
Le locataire
Le locataire doit être assuré au minimum pour les risques locatifs, dont le dégât des eaux. Il est présumé responsable des dégradations survenues dans le logement, sauf s’il prouve un cas de force majeure, une faute d’un tiers ou un vice de construction. Une infiltration par le toit relève justement de ces exceptions : la toiture n’est pas sous son contrôle.
Concrètement, il déclare le sinistre à son assurance locataire pour ses affaires abîmées, et il prévient son bailleur par écrit. Les travaux sur la couverture, les gouttières ou l’étanchéité ne lui incombent pas, puisque le propriétaire doit fournir un logement clos et couvert.
Le propriétaire
Le propriétaire occupant déclare à son propre assureur et fait réparer ce qui relève de la structure. Le propriétaire bailleur, lui, doit remettre le toit en état et peut voir sa responsabilité engagée si le locataire subit des dommages liés à un défaut d’entretien. Son assurance propriétaire non occupant intervient alors pour les dégâts causés au locataire, selon les garanties souscrites.
Idée reçue : « le toit, c’est toujours au propriétaire »
La réparation de la toiture, oui. Mais les dommages aux meubles du locataire passent par son assurance habitation, et la convention entre assureurs (IRSI) simplifie les petits dégâts des eaux : en dessous d’un certain montant, un seul assureur gère le dossier et se retourne ensuite contre l’autre. Vous n’avez donc pas à vous disputer avec votre bailleur pour être indemnisé.
Toiture en copropriété : qui est responsable des réparations ?
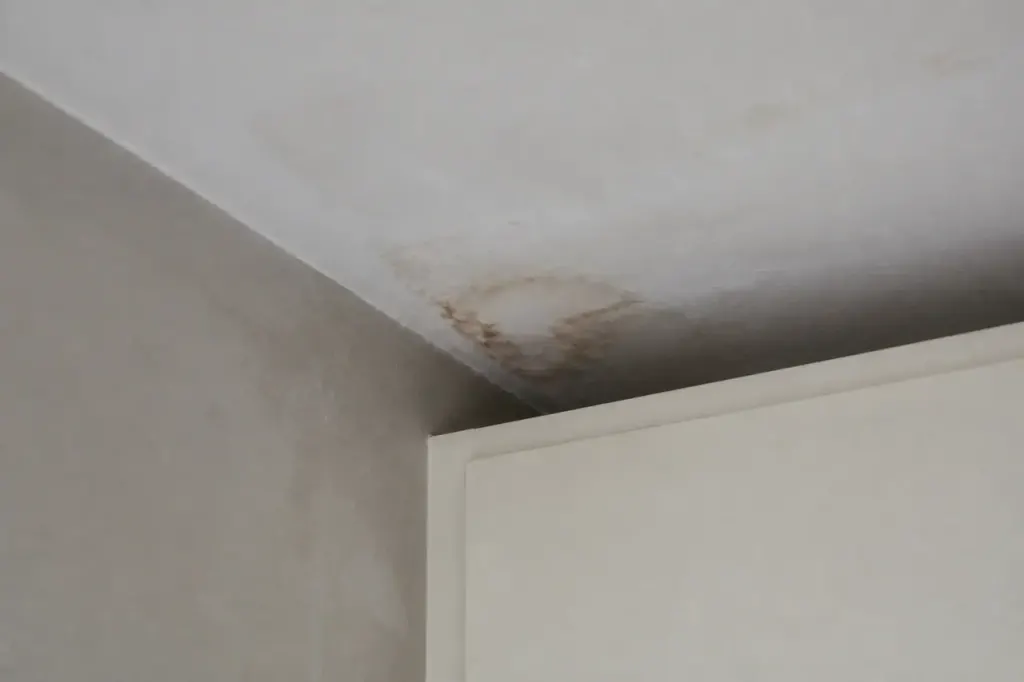
En copropriété, la toiture est une partie commune. Sa réparation et son entretien relèvent du syndicat des copropriétaires, représenté par le syndic. Un copropriétaire du dernier étage qui subit une infiltration doit donc alerter le syndic sans attendre, par courrier recommandé, en joignant les photos des dégâts.
L’assurance de l’immeuble couvre en principe les dommages aux parties communes et peut prendre en charge les dégâts dans les logements, selon le contrat. Le copropriétaire déclare aussi de son côté à son assureur, pour ses aménagements et ses biens. Si le syndic tarde à faire intervenir un couvreur, vous pouvez le mettre en demeure, et les assureurs régleront entre eux la part de chacun.
Causes fréquentes et exclusions : quand l’assureur peut-il refuser ?
Les infiltrations viennent le plus souvent de tuiles cassées ou déplacées, d’une couverture vieillissante, de gouttières bouchées, de solins ou de noues mal étanchés, ou d’une pente de toit trop faible. Ces désordres sont rarement soudains. C’est là que l’assureur oppose le plus souvent un refus de garantie.
Les exclusions courantes sont les suivantes :
- le défaut d’entretien manifeste (toit non vérifié depuis des années, mousse, gouttières jamais nettoyées) ;
- la vétusté de la couverture ;
- les infiltrations lentes et répétées, considérées comme progressives ;
- les dégâts déjà existants avant la souscription du contrat ;
- les travaux en cours sur la toiture, sauf clause contraire.
Chaque contrat fixe aussi une franchise, parfois élevée pour les événements climatiques. Relisez donc vos conditions générales : la formulation exacte de la garantie « infiltrations par les toitures » change beaucoup d’un assureur à l’autre.
Que faire en urgence et comment déclarer le sinistre ?
Les premières heures comptent pour limiter les dégâts et protéger vos droits, et si l’eau vient d’un circuit de chauffage, consultez aussi réparer un radiateur qui fuit. Mettez des bassines sous la fuite, déplacez les meubles, coupez l’électricité dans la zone mouillée si de l’eau coule près des prises ou du tableau. Prenez ensuite des photos et des vidéos datées, avant tout nettoyage, de la fuite, des plafonds, des murs et des biens touchés.
Le sinistre se déclare à son assureur dans un délai de 5 jours ouvrés après sa découverte, par courrier recommandé ou par le canal prévu au contrat (espace client, application). Un dégât des eaux se constate en général avec un constat amiable dégât des eaux, rempli avec le voisin ou le bailleur s’ils sont concernés. En cas de catastrophe naturelle reconnue par arrêté, le délai passe à dix jours après la publication.
Checklist minute avant d’appeler l’assureur
Gardez sous la main votre numéro de contrat, les photos datées, une liste des biens endommagés avec leur valeur approximative, les factures si vous en avez, et les coordonnées du bailleur ou du syndic. Un dossier complet évite des allers-retours qui retardent l’indemnisation.
Vous pouvez engager des mesures conservatoires (bâche, intervention d’urgence d’un couvreur) et conserver les factures, que l’assureur peut rembourser. En revanche, ne lancez pas de grosses réparations avant la visite de l’expert, sauf urgence, sinon vous risquez de perdre des preuves.
Expertise, indemnisation et recours en cas de refus
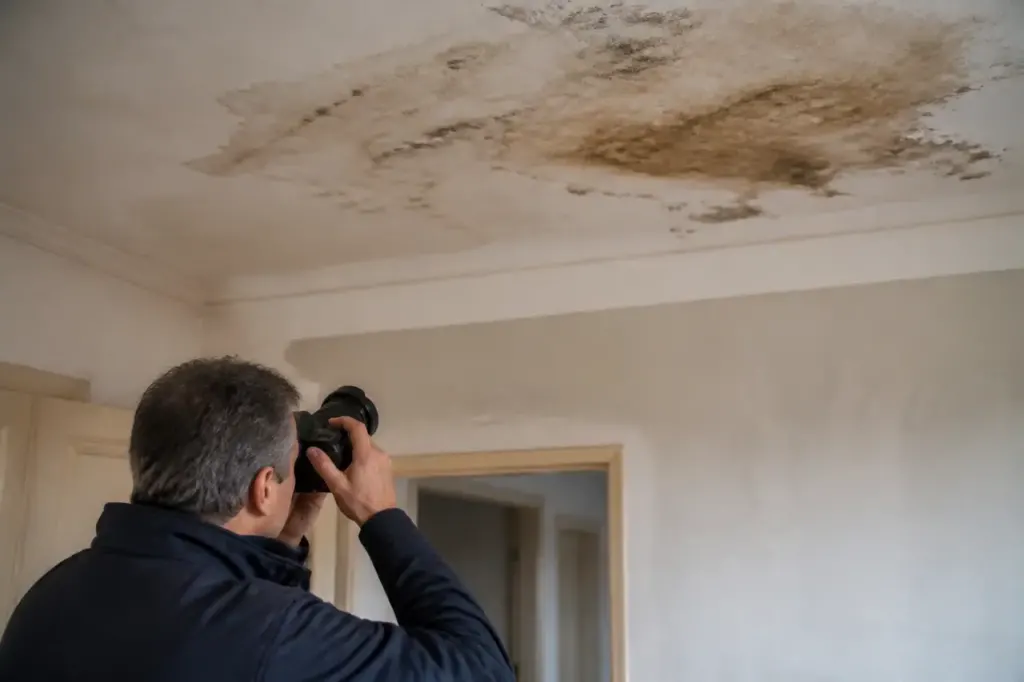
Après la déclaration, l’assureur peut missionner un expert qui vient constater les dégâts, chercher l’origine de la fuite et évaluer le coût de remise en état. Soyez présent, montrez les photos et signalez tout ce qui a été abîmé. Le rapport sert de base à l’indemnisation, déduction faite de la franchise et, selon le contrat, d’un coefficient de vétusté.
Si l’assureur refuse sa garantie ou propose une indemnité trop basse, demandez d’abord une explication écrite avec l’article du contrat invoqué. Vous pouvez contester le rapport d’expertise, demander une contre-expertise, puis saisir le service réclamation de l’assureur. Sans réponse satisfaisante sous deux mois, le médiateur de l’assurance peut être saisi gratuitement, et la voie judiciaire reste ouverte.
Gardez en tête que l’action contre l’assureur se prescrit par deux ans à compter de l’événement. Une association de consommateurs ou un conseil juridique peut vous aider si le dossier est complexe, notamment quand le bailleur ou le syndic traîne à agir. Dans tous les cas, écrivez, datez et conservez chaque échange : c’est ce qui fait la différence lors d’un litige.